Luka inwestycyjna Europy: dlaczego miliony oszczędzających pozostaje z boku
Luka inwestycyjna Europy: dlaczego miliony oszczędzających pozostają z boku
Artykuł | 9 września 2026 r. | THINK - analizy ekonomiczne i finansowe
Europa wciąż jest w dużej mierze kontynentem oszczędzających, choć stopniowo zachodzi zmiana. Niemal trzy czwarte gospodarstw domowych ma oszczędności, a około 4 na 10 Europejczyków już inwestuje. Wśród osób oszczędzających 30% rozważa inwestowanie w przyszłości, natomiast połowa już jest inwestorami. Młodsze pokolenia wykazują wyraźnie większą otwartość na inwestowanie.
Wyniki naszego badania pokazują, że Europejczycy są otwarci na inwestowanie, lecz powstrzymują ich niechęć do ryzyka, brak wiedzy oraz obawy dotyczące opodatkowania.
Wbrew powszechnemu przekonaniu Europejczycy dopiero niedawno stali się tak dużymi oszczędzającymi, za jakich często się ich uważa. Potwierdza się jednak inne rozpowszechnione założenie: znacznie mniejsza część ich aktywów finansowych jest ulokowana w inwestycjach niż w przypadku gospodarstw domowych w Stanach Zjednoczonych.
Decydenci chcą skłonić Europejczyków, którzy dobrze radzą sobie z oszczędzaniem, do inwestowania. Powody są dwa. Po pierwsze, uruchomiłoby to znaczący kapitał, który europejskie gospodarki mogłyby wykorzystać. Po drugie, Europejczycy tracą dużą część potencjalnego wzrostu majątku, ponieważ oszczędzają zbyt dużo, a inwestują stosunkowo niewiele.
Z naszych obliczeń wynika, że w samej strefie euro przesunięcie zaledwie pięciu punktów procentowych aktywów finansowych gospodarstw domowych z depozytów do funduszy inwestycyjnych sprawiłoby, że w latach 2002-2025 gospodarstwa domowe byłyby bogatsze o 1,17 bln euro. Dlatego ważne jest zrozumienie, dlaczego tak wiele gospodarstw, mimo zdolności do oszczędzania, na tym poprzestaje.
Według naszego badania odpowiedź tkwi w połączeniu kilku barier. Część konsumentów obawia się ryzyka. Inni uważają, że nie mają niezbędnej wiedzy. Wielu sądzi, że nie dysponuje wystarczającymi środkami, aby inwestować. Znacząca mniejszość postrzega natomiast podatki jako przeszkodę, która ogranicza atrakcyjność inwestowania. Europa nie jest więc niezainteresowana inwestowaniem, lecz często czuje się w tej kwestii niepewnie.
Od oszczędzania do inwestowania: koncentracja na osobach, które mogłyby to rozważyć
Rozróżnienie między oszczędzaniem a inwestowaniem jest ważniejsze, niż może się początkowo wydawać. Oszczędzanie jest zwykle kojarzone z bezpieczeństwem. Pieniądze pozostają dostępne, ryzyko wydaje się ograniczone, a rezultaty przewidywalne. Inwestowanie wymaga innego sposobu myślenia. Oznacza zamianę dzisiejszej pewności na możliwość uzyskania wyższych stóp zwrotu w przyszłości. Ludzie mają jednak tendencję do przypisywania potencjalnym stratom większej wagi niż zyskom o tej samej wartości. Wyniki badania wskazują, że mechanizm ten nadal wpływa na decyzje finansowe w całej Europie.
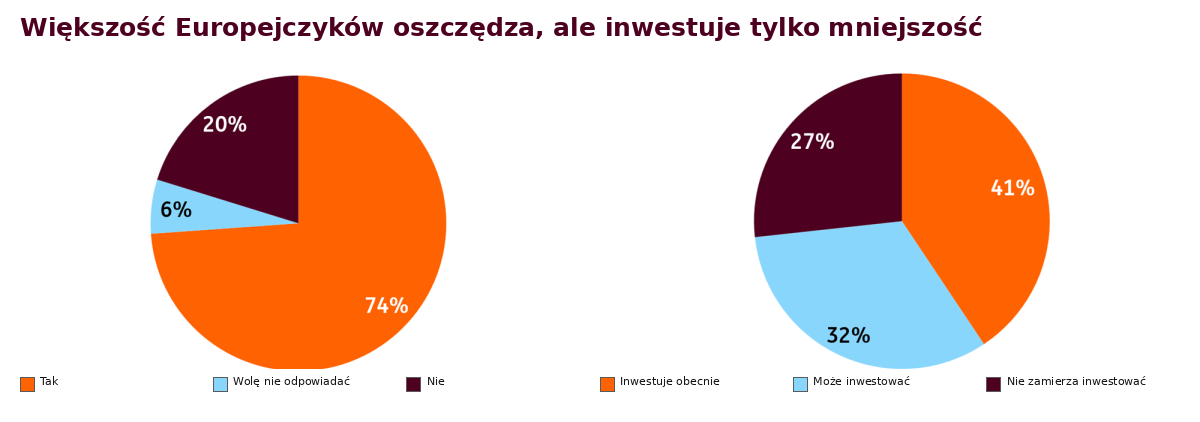
74% respondentów deklaruje posiadanie oszczędności, ale tylko 41% obecnie inwestuje. Powstaje zatem znaczna luka inwestycyjna. Co ważniejsze, ujawnia ona dużą grupę konsumentów, którzy zgromadzili środki finansowe, lecz pozostają poza rynkami inwestycyjnymi.
Wśród respondentów posiadających oszczędności około połowa obecnie inwestuje. Kolejne 31% twierdzi jednak, że mogłoby zacząć inwestować w przyszłości. W całej próbie udział potencjalnych inwestorów jest niemal tak duży jak udział obecnych inwestorów. Około jedna trzecia badanych nie inwestuje obecnie, ale dopuszcza taką możliwość w przyszłości. Odsetek ten waha się od mniej niż jednej czwartej w Niemczech i Belgii do około 40% w Polsce, Rumunii, Hiszpanii i Wielkiej Brytanii.
Szwajcarzy, Niemcy, Włosi i Belgowie są czołowymi inwestorami w Europie
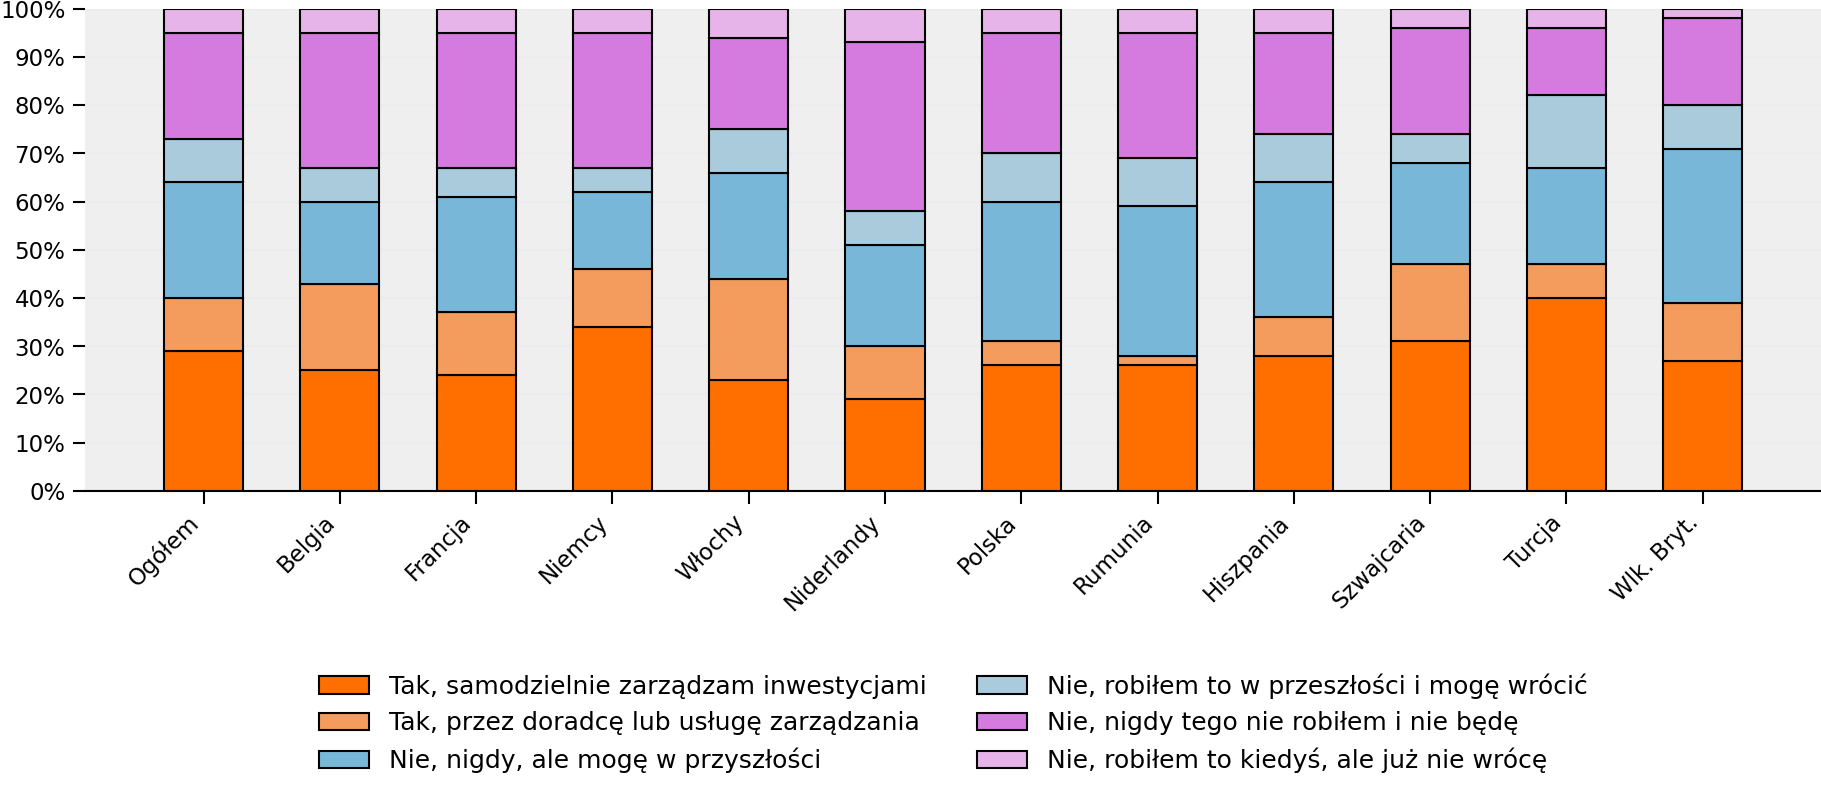
W naszym badaniu odsetek osób deklarujących, że obecnie inwestują, jest wyższy niż w różnych innych dostępnych pomiarach. Może to częściowo wynikać z internetowego charakteru ankiety: aktywni użytkownicy internetu częściej uczestniczą w trendzie handlu za pośrednictwem aplikacji mobilnych. Mogą występować także różnice metodologiczne. Inne miary mogą obejmować wyłącznie inwestorów akcyjnych, podczas gdy nasza ankieta uwzględnia również posiadaczy obligacji. Ponadto wyniki odnoszą się do populacji osób dorosłych, a nie do całej populacji.
Dla decydentów, instytucji finansowych i organizacji konsumenckich to rozróżnienie ma znaczenie. Potencjalni inwestorzy wyraźnie różnią się od zdecydowanych nieinwestujących. Ich wahanie wydaje się wynikać z barier, które można pokonać, a nie z odrzucenia samej idei inwestowania.
Europejskich konsumentów można zasadniczo podzielić na trzy grupy. Pierwszą tworzą obecni inwestorzy. Zwykle są bardziej pewni swojej wiedzy o inwestycjach, lepiej akceptują ryzyko oraz częściej mają wyższe dochody i wykształcenie. Ich obawy dotyczą mniej samego pytania, czy inwestować, a bardziej kwestii praktycznych, takich jak koszty i podatki.
Drugą grupę stanowią potencjalni inwestorzy. Segment ten może być najważniejszy z punktu widzenia europejskiej ambicji zwiększenia udziału gospodarstw domowych w inwestowaniu. Osoby te dziś nie inwestują, lecz tego nie wykluczają. Często są młodsze od średniej. Respondenci w wieku 25-44 lata już obecnie wykazują jedne z najwyższych poziomów uczestnictwa w inwestowaniu, a młodsi dorośli, którzy jeszcze nie inwestują, najczęściej deklarują możliwość rozpoczęcia inwestowania w przyszłości.
Niewykorzystany potencjał wśród najmłodszych
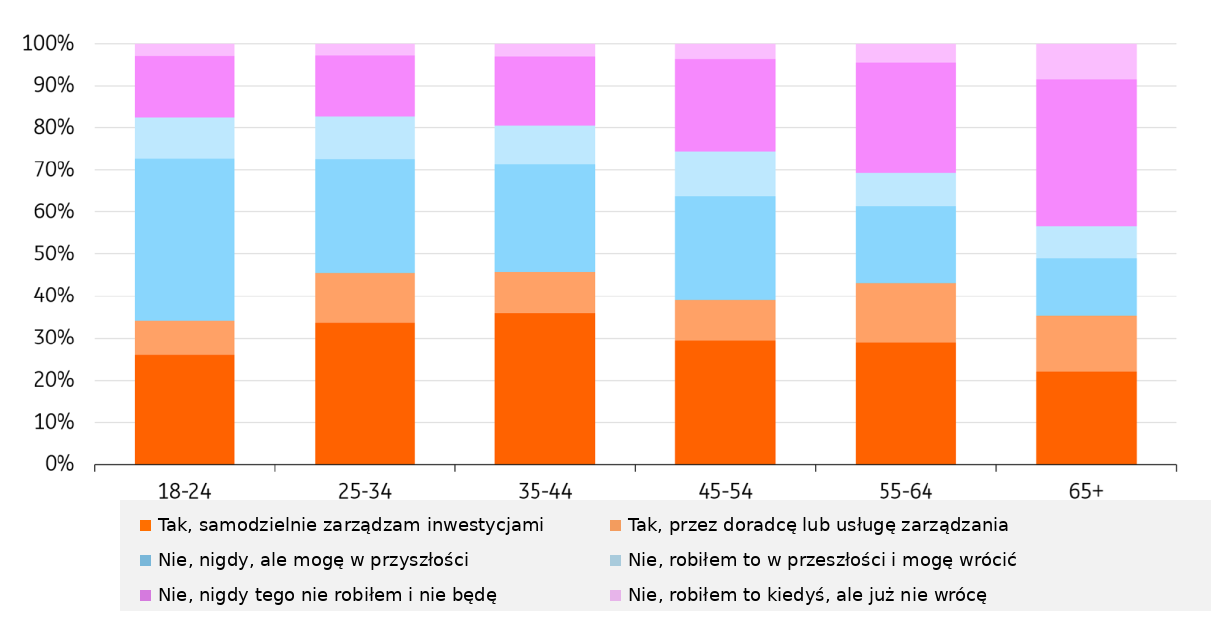
Trzecią grupę tworzą osoby nieinwestujące, które deklarują, że nie zamierzają inwestować. Są one zazwyczaj starsze, mniej pewne swojej wiedzy, bardziej niechętne ryzyku i częściej uważają, że inwestowanie nie jest istotne lub odpowiednie w ich sytuacji. 62% nieinwestujących zgadza się ze stwierdzeniem: „Moje gospodarstwo domowe ma zbyt mało oszczędności, aby inwestować”.
Wyzwanie nie polega po prostu na przekonaniu osób nieinwestujących, aby zostały inwestorami. Chodzi raczej o skupienie się na dużej grupie konsumentów, która utknęła między zamiarem a działaniem.
Bariery stojące za wahaniem: ryzyko, wiedza i podatki
Po wyłączeniu odpowiedzi odnoszących się jedynie do braku pieniędzy trzy bariery wyróżniają się we wszystkich krajach i grupach demograficznych:
- Pierwszą jest niechęć do podejmowania ryzyka inwestycyjnego.
- Drugą stanowi postrzegany brak wiedzy o inwestowaniu.
- Trzecią są obawy dotyczące opodatkowania.
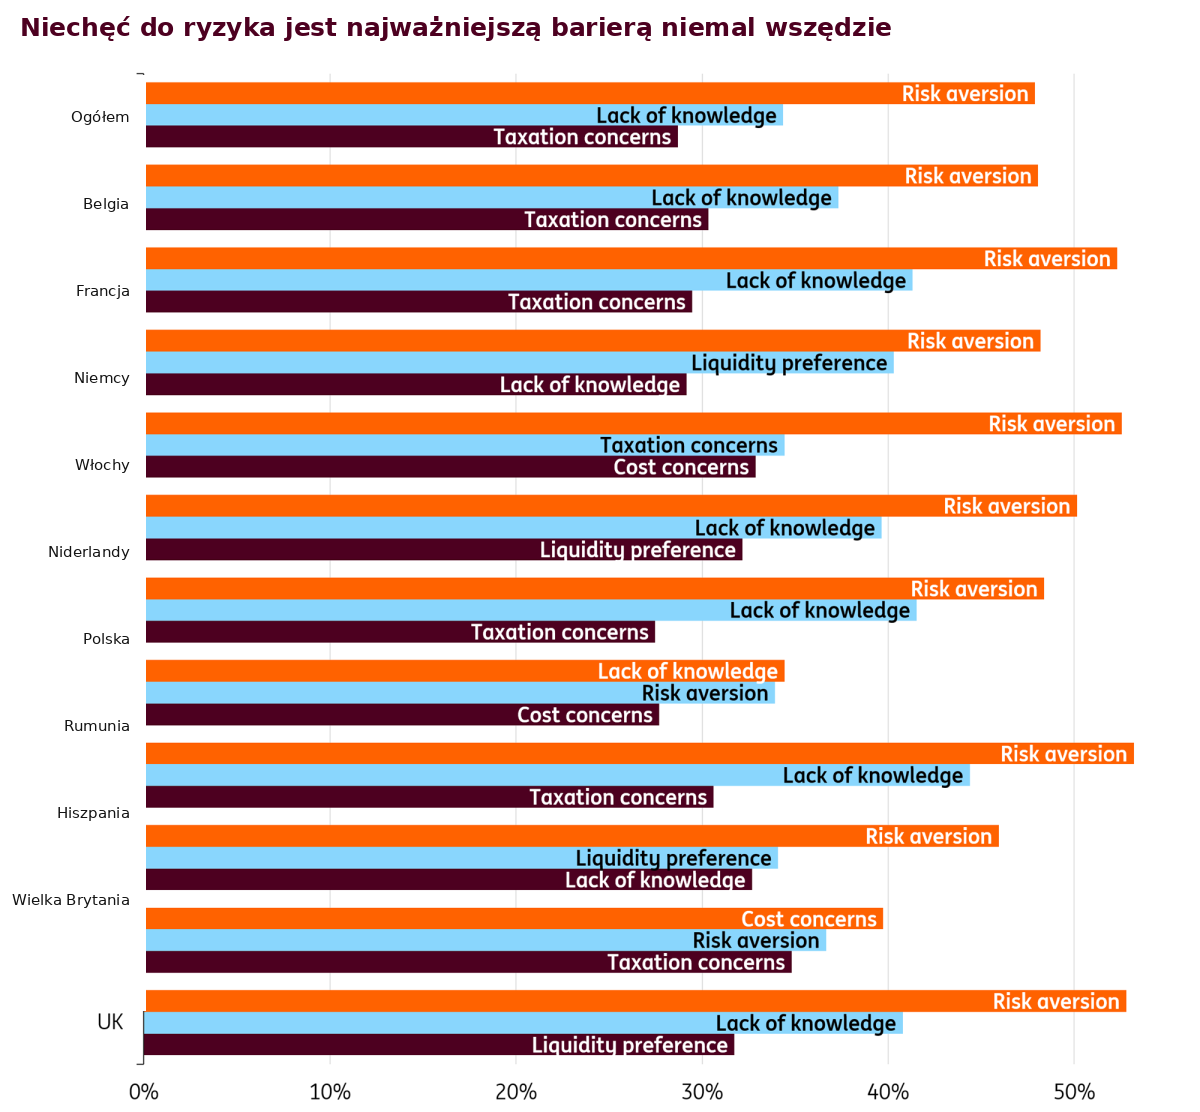
Niechęć do ryzyka jest powszechnie wskazywana jako jedna z najważniejszych barier utrudniających inwestowanie albo zwiększenie skali inwestycji. 20% badanych wymienia ją jako najważniejszy czynnik powstrzymujący przed inwestowaniem. Ponad połowa wszystkich uczestników umieszcza ją wśród trzech głównych barier; wśród osób, które obecnie nie inwestują, lecz mogłyby to robić, odsetek ten jest jeszcze wyższy.
Wiele osób postrzega inwestowanie jako czysty przypadek
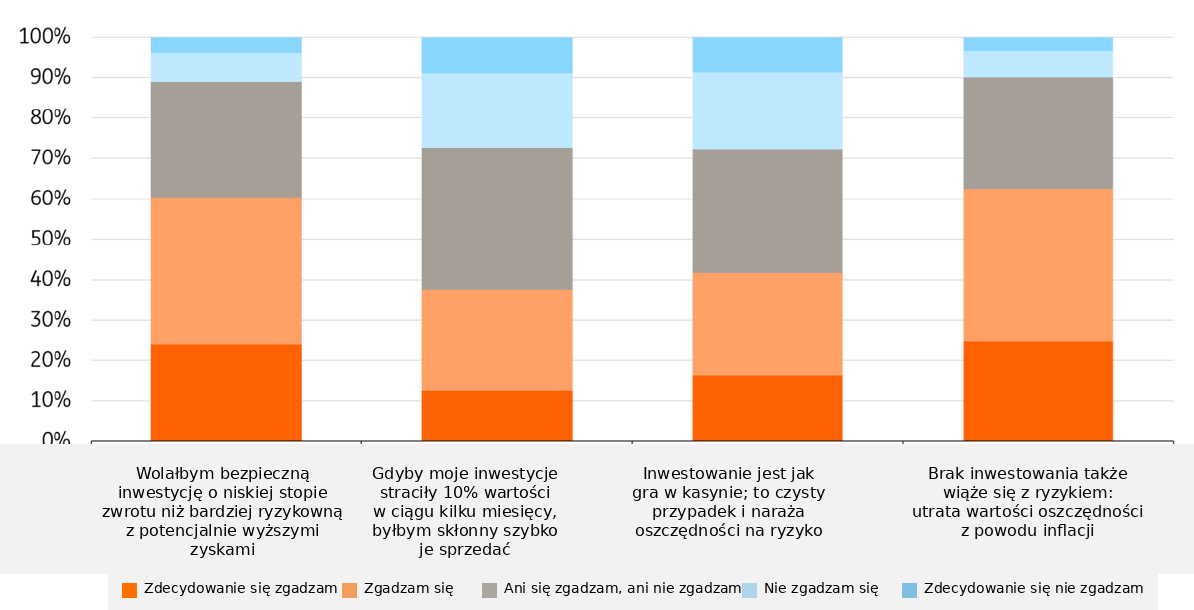
Badanie ujawnia pozorną sprzeczność w podejściu konsumentów do ryzyka. Wielu respondentów zgadza się z zasadą, że inwestowanie długoterminowe wymaga akceptacji krótkoterminowych wahań. Jednocześnie znaczna część deklaruje, że po stosunkowo niewielkim spadku rynku byłaby skłonna sprzedać inwestycje. Aż 42% badanych, od 34% w Turcji do 50% w Polsce, zgadza się ze stwierdzeniem porównującym inwestowanie do gry w kasynie i określającym je jako „czysty przypadek”. Zgadza się z tym nawet 28% obecnych inwestorów.
Niechętni ryzyku, ale świadomi inflacji
Inwestowanie może nie zapewniać komfortowego poczucia bezpieczeństwa, jakie daje rachunek oszczędnościowy, lecz przy dobrze zdywersyfikowanym podejściu i odpowiednio długim horyzoncie ryzyko można znacząco ograniczyć. Mierzony w euro najdłuższy okres obsunięcia indeksu MSCI World trwał 13 lat i 8 miesięcy po pęknięciu bańki internetowej w 2000 r. Historycznie indeks ten nigdy nie potrzebował więcej czasu, aby powrócić do wcześniejszego maksimum. Oczywiście wyniki historyczne nie gwarantują przyszłych stóp zwrotu.
Należy unikać sprzedaży podczas spadków, ponieważ materializuje ona stratę, a następnie pozostawia byłego inwestora poza rynkiem, kiedy ceny akcji się odbudowują. Mimo to ponad jedna trzecia respondentów deklaruje, że byłaby skłonna tak postąpić; wśród potencjalnych inwestorów odsetek ten rośnie do 42%. Jednocześnie 62% badanych rozumie, że brak inwestowania również wiąże się z ryzykiem: inflacja może pochłonąć odsetki z rachunku oszczędnościowego, a nawet więcej.
Wiedza pozostaje czynnikiem krytycznym
Obecni inwestorzy konsekwentnie deklarują większą pewność co do rozumienia mechanizmów inwestowania oraz wpływu rozwoju sytuacji gospodarczej na inwestycje niż potencjalni inwestorzy i osoby nieinwestujące.
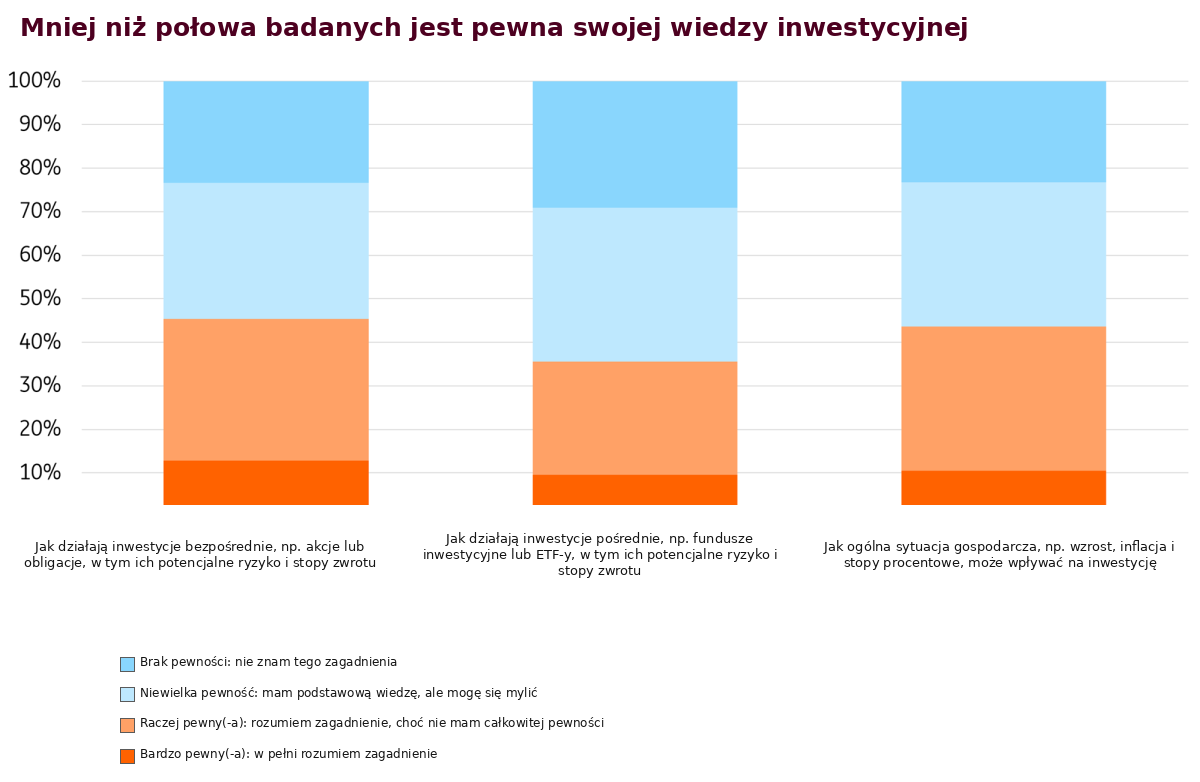
Osoby mniej pewne swojej wiedzy mogą nie zdawać sobie sprawy, czego rzeczywiście muszą się nauczyć. Jeśli ktoś wierzy, że rynek akcji jest grą o sumie zerowej, uzna, że aby osiągnąć korzyść, musi pokonać rynek i być ponadprzeciętnie dobrym w wyborze akcji oraz ustalaniu momentu kupna i sprzedaży. Założenie jest jednak nieprawdziwe.
Przestrzeganie kilku podstawowych zasad daje inwestorowi duże szanse na długoterminowy sukces:
- inwestować z długim horyzontem i wyłącznie pieniądze, które nie będą potrzebne w przewidywalnej przyszłości;
- nie wkładać wszystkich jajek do jednego koszyka - dywersyfikować geograficznie i sektorowo;
- nie kupować i nie sprzedawać często w próbie idealnego wyczucia rynku - tylko cierpliwie przeczekiwać spadki.
Jak opodatkowanie wpływa na uczestnictwie w inwestowaniu?
Choć opodatkowanie nie jest najczęściej wskazywaną barierą, zajmuje trzecie miejsce wśród barier uwzględnionych w naszej analizie (z wyłączeniem odpowiedzi: „Moje gospodarstwo domowe ma zbyt małe oszczędności, aby inwestować”).
Ponadto 54% respondentów zgadza się ze stwierdzeniem, że „konto inwestycyjne zwolnione z podatku lub oferujące ulgi podatkowe zwiększyłoby prawdopodobieństwo, że zacznę inwestować lub będę inwestować więcej niż obecnie”. To wyraźnie więcej niż odsetek osób twierdzących to samo o prostszych lub tańszych produktach inwestycyjnych, programach pracowniczych czy lepszym dostępie do doradztwa.
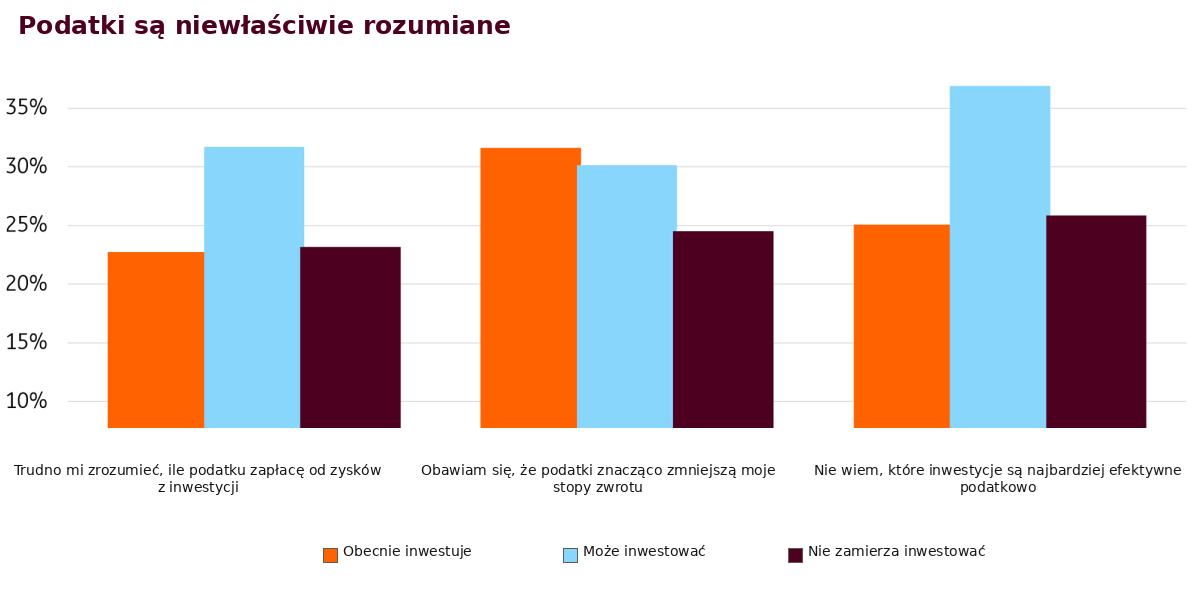
Co ciekawe, opodatkowanie wydaje się szczególnie istotne dla konsumentów, którzy są już stosunkowo blisko podjęcia inwestowania. W przeciwieństwie do ograniczeń związanych z oszczędnościami, które mogą całkowicie uniemożliwić uczestnictwo, obawy podatkowe pojawiają się często na późniejszym etapie procesu decyzyjnego.
Badania porównawcze między krajami oraz analizy długookresowe pokazują, że konstrukcja systemu podatkowego i emerytalnego może wpływać na to, czy gospodarstwa domowe inwestują, jak inwestują oraz ile inwestują.
- Europejskie repartycyjne systemy emerytalne ograniczają potrzebę samodzielnego inwestowania w porównaniu ze Stanami Zjednoczonymi. Średnio 22% respondentów na naszych kluczowych rynkach uważa, że inwestowanie nie jest konieczne, ponieważ są dobrze przygotowani na przyszłość, w tym na emeryturę.
- Holandia pokazuje, jak zachęty podatkowe i regulacje mogą kierować znaczną część majątku gospodarstw domowych do funduszy emerytalnych drugiego filaru.
- W Szwecji wprowadzenie uprzywilejowanego podatkowo konta ISK w 2012 r. miało zachęcić do inwestowania w fundusze i akcje. Do 2023 r. liczba posiadaczy takich kont wzrosła ponad piętnastokrotnie.
- Dania wprowadziła konto oszczędności akcyjnych Aktiesparekonto w 2019 r., a liczba takich rachunków rosła średnio o 38% rocznie.
- We Francji niestabilność polityczna, starzenie się społeczeństwa oraz niepewność gospodarcza zwiększyły skłonność do oszczędzania. Obawy dotyczące przyszłych emerytur skłaniają gospodarstwa domowe do poszukiwania wyższych stóp zwrotu.
- W Stanach Zjednoczonych program emerytalny 401(k) umożliwia inwestowanie części wynagrodzenia przy współudziale pracodawcy. Badania pokazują, że preferencyjne rozwiązania podatkowe zwiększały poziom wpłat.
Holandia, Szwecja i Dania wyróżniają się wśród nielicznych krajów europejskich, które oferują zachęty podatkowe do inwestowania. W tych państwach skala ulg jest porównywalna z rozwiązaniami dostępnymi w Stanach Zjednoczonych, a w relacji do dochodów struktura aktywów gospodarstw domowych jest znacznie bardziej zbliżona do amerykańskiej.
Zmiany zachodzą również w największej gospodarce Europy. W 2027 r. Niemcy planują wprowadzenie nowego rachunku emerytalnego „Emerytalny rachunek inwestycyjny”, który umożliwi gospodarstwom domowym inwestowanie w fundusze i ETF-y na cele emerytalne, przy wsparciu państwa w postaci dopłat oraz zwolnieniu z podatku od zysków kapitałowych w fazie gromadzenia oszczędności.
Nasze badanie wskazuje, że takie zmiany mogą mieć istotne znaczenie. Ponad połowa respondentów zgadza się, że zachęty podatkowe skłoniłyby ich do rozpoczęcia inwestowania lub zwiększenia już posiadanych inwestycji. Opodatkowanie może nie być pierwszą barierą wskazywaną przez konsumentów, jednak doświadczenia innych krajów pokazują, że odpowiednio zaprojektowane rozwiązania instytucjonalne mogą decydować o tym, czy deklarowana chęć inwestowania przełoży się na rzeczywiste działania.
Decydenci mają dobre podstawy do działania
Po przeanalizowaniu danych i wyników badań ankietowych widzimy solidne podstawy do dalszego działania. Zaobserwowaliśmy wysoki udział środków trafiających na oszczędności, niedawny wzrost napływu pieniędzy do funduszy inwestycyjnych oraz stopniowy wzrost znaczenia inwestowania. Dostrzegliśmy również znaczną grupę oszczędzających, którzy rozważyliby inwestowanie, szczególnie wśród młodszych pokoleń. Wszystko to prowadzi nas do prostego, ale ważnego wniosku: Europa dysponuje kapitałem, a jej mieszkańcy są gotowi rozważyć inwestowanie.
Biorąc pod uwagę te zmiany, można oczekiwać, że z biegiem czasu będzie rosła część oszczędności finansowych kierowana do inwestycji. Rządy mogą jednak chcieć dodatkowo przyspieszyć ten proces, zważywszy na jego znaczenie zarówno dla gospodarstw domowych, jak i dla całej gospodarki. Mają do dyspozycji dwa rodzaje narzędzi.
Po pierwsze, i to rozwiązanie najprawdopodobniej prowadziłoby do istotnych zmian, mogą one zmodyfikować ramy instytucjonalne, podobnie jak miało to miejsce w Szwecji. Niemcy są obecnie w trakcie wdrażania takich zmian, które zaczną oddziaływać już od przyszłego roku. Interwencje tego rodzaju będą miały głównie charakter krajowy i mogą obejmować zachęty podatkowe, automatyczny zapis do programów oszczędnościowych oraz przechodzenie od systemów emerytalnych finansowanych na bieżąco do systemów opartych na gromadzeniu kapitału.
Drugi rodzaj narzędzi dotyczy sposobu, w jaki ludzie postrzegają ryzyko i rozmawiają o inwestowaniu oraz wiedzy finansowej. Jako ekonomiści uważamy, że wielu Europejczyków nie rozumie inwestowania we właściwy sposób, skoro duża część społeczeństwa postrzega je jak grę hazardową w kasynie. Nie traktujemy inwestowania jako rywalizacji pomiędzy uczestnikami rynku ani walki z samym rynkiem. Celem nie jest jego pokonanie ani idealne wyczucie momentu wejścia czy wyjścia z inwestycji. Inwestowanie postrzegamy raczej tak, jak ponad sto lat temu opisywał je Joseph Schumpeter: jako dostarczanie kapitału obarczonego ryzykiem, który umożliwia przedsiębiorstwom realizację produktywnych inwestycji napędzających innowacje oraz wzrost produktywności. W odpowiednio długim horyzoncie czasowym prowadzi to do powstawania zysków i wzrostu wynagrodzeń, a tym samym do osiągania stóp zwrotu przez inwestorów. Jednocześnie wspiera to rozwój całych społeczeństw. Oczywiście należy pamiętać, że ogromne znaczenie mają tutaj odpowiednie instytucje, zarówno w tworzeniu warunków do innowacji, jak i w przekształcaniu ich w trwały, szeroko odczuwalny wzrost gospodarczy.
Aby Europejczycy mogli w większym stopniu korzystać z tej zasady, warto uczynić inwestowanie prostszym i mniej stresującym. W praktyce wystarczy, aby ludzie pamiętali o trzech podstawowych regułach:
- długi horyzont inwestycyjny,
- dywersyfikacja portfela,
- ograniczenie liczby transakcji do minimum.
To właśnie te trzy zasady najczęściej prowadzą do najlepszych wyników inwestycyjnych w długim okresie.
Kończymy te rozważania z umiarkowanym optymizmem. Trwa ważna zmiana: europejscy oszczędzający stopniowo stają się inwestorami. Europejscy decydenci pracują nad przyspieszeniem tego procesu. Korzyści z tego odniosą zarówno gospodarstwa domowe, jak i przyszły wzrost gospodarczy Europy.
Materiał źródłowy: https://think.ing.com/articles/europes-investment-gap-why-millions-of-savers-remain-on-the-side
Zastrzeżenie prawne
Niniejsza publikacja została przygotowana przez Dział Analiz Ekonomicznych i Finansowych ING Bank N.V. („ING”) wyłącznie w celach informacyjnych, bez uwzględnienia indywidualnych celów inwestycyjnych, sytuacji finansowej ani możliwości konkretnego użytkownika. ING jest częścią Grupy ING, rozumianej na potrzeby niniejszego dokumentu jako ING Group N.V. oraz jej spółki zależne i powiązane.
Informacje zawarte w publikacji nie stanowią rekomendacji inwestycyjnej, porady inwestycyjnej, prawnej ani podatkowej, ani oferty lub zaproszenia do nabycia bądź sprzedaży jakiegokolwiek instrumentu finansowego. Dołożono należytej staranności, aby w chwili publikacji materiał nie zawierał informacji nieprawdziwych ani wprowadzających w błąd, jednak ING nie oświadcza, że jest on dokładny lub kompletny. ING nie ponosi odpowiedzialności za jakiekolwiek bezpośrednie, pośrednie lub następcze straty wynikające z wykorzystania niniejszej publikacji.
O ile nie wskazano inaczej, wszelkie poglądy, prognozy lub szacunki są wyłącznie poglądami autora lub autorów na dzień publikacji i mogą ulec zmianie bez uprzedzenia. Rozpowszechnianie publikacji może podlegać ograniczeniom prawnym lub regulacyjnym w różnych jurysdykcjach. Osoby, które wejdą w jej posiadanie, powinny zapoznać się z takimi ograniczeniami i ich przestrzegać.
Raport podlega ochronie praw autorskich i praw do baz danych i nie może być powielany, rozpowszechniany ani publikowany przez żadną osobę w żadnym celu bez uprzedniej wyraźnej zgody ING. Wszelkie prawa zastrzeżone.
ING Bank N.V. jest upoważniony przez bank centralny Niderlandów i nadzorowany przez Europejski Bank Centralny, bank centralny Niderlandów oraz niderlandzki organ nadzoru nad rynkami finansowymi. ING Bank N.V. jest spółką utworzoną w Niderlandach, wpisaną do rejestru handlowego w Amsterdamie pod numerem 33031431.
W Zjednoczonym Królestwie informacje te są zatwierdzane i/lub przekazywane przez londyński oddział ING Bank N.V. Oddział ten jest autoryzowany przez Prudential Regulation Authority oraz podlega regulacjom Financial Conduct Authority, a w ograniczonym zakresie także Prudential Regulation Authority. Londyński oddział ING Bank N.V. jest zarejestrowany w Anglii pod numerem BR000341, pod adresem 8–10 Moorgate, London EC2 6DA.
Informacja dla inwestorów ze Stanów Zjednoczonych: każda osoba, która chce omówić niniejszy raport lub przeprowadzić transakcję dotyczącą papieru wartościowego omawianego w raporcie, powinna skontaktować się z ING Financial Markets LLC, członkiem NYSE, FINRA i SIPC oraz częścią ING, który przyjął odpowiedzialność za dystrybucję raportu w Stanach Zjednoczonych zgodnie z obowiązującymi wymogami. Dodatkowe informacje są dostępne na żądanie. Więcej informacji o Grupie ING można znaleźć na stronie www.ing.com.